티스토리 뷰
2026년 9월 14일 월요일, 코스피 지수가 2% 이상 밀리는 급락장 속에서도 독보적인 수급을 자랑하며 장중 1조 6,476억 원 규모의 대형 선박 수주 잭팟을 터뜨린 기업이 있습니다. 바로 K-조선 대장주 삼성중공업(010140)입니다. 오늘 장 마감 시세 팩트와 함께 오세아니아 선주향 초대형 LNG운반선 계약의 질적 가치, 그리고 내일(9월 15일)의 정밀 예상 가격 밴드를 명쾌하게 분석해 보겠습니다.
※ 본 글은 제가 직접 금융감독원 DART 공시 원문과 한국거래소 실시간 시세 데이터를 분석하여 작성한 주관적 투자 리포트입니다. 특정 종목의 매수를 권유하지 않으며, 모든 투자의 최종 결정과 책임은 투자자 본인에게 있습니다.
오늘 제가 정리한 핵심 분석 목차
① 9월 14일 장 마감 시세 팩트 — 종가·고가·저가·거래량 총정리
| 구분 | 2026년 9월 14일(월) 장 마감 수치 | 시장 의미 및 평가 |
|---|---|---|
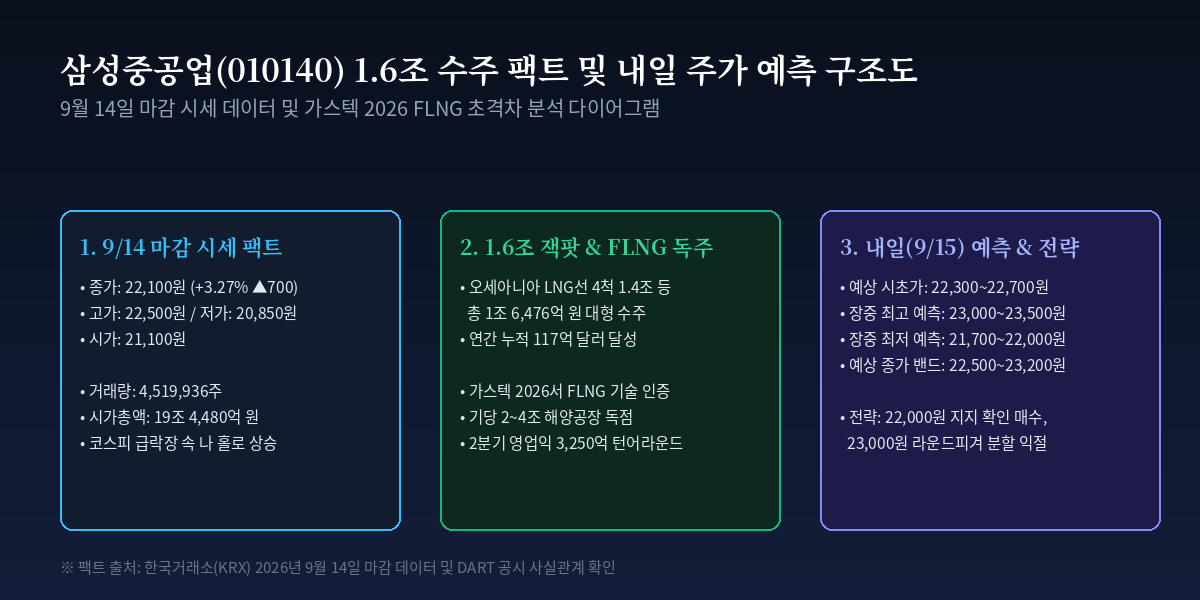
| 당일 마감 가격 (종가) | 22,100원 | 직전 거래일 대비 ▲700원 (+3.27%) 강세 마감 |
| 제일 상승 가격 (고가) | 22,500원 | 오후 수주 공시 직후 22,500원 돌파하며 장중 고점 형성 |
| 최하 가격 (저가) | 20,850원 | 장 초반 지수 급락 여파로 21,000원 하회했으나 강력 반등 |
| 시가 (시작 가격) | 21,100원 | 시가 대비 종가가 +1,000원 상승한 전형적인 '양봉' 마감 |
| 당일 거래량 | 4,519,936주 | 하락장 속 기관·외국인의 공격적인 대량 순매수 유입 |
| 시가총액 | 약 19조 4,480억 원 | 코스피 대형주 중 흔치 않은 하락장 역주행 쇼 |
제가 오늘 시장을 지켜보며 감탄했던 점은, 코스피 대형 기술주들이 일제히 3~4%씩 급락하는 패닉셀 속에서도 삼성중공업은 저가 20,850원을 찍자마자 저가 매수세가 강하게 유입되며 장중 22,500원까지 치솟았다는 사실입니다. 결국 22,100원(+3.27%)으로 종가 기준 완벽한 상승 추세를 지켜냈습니다.
② 1.6조 원 수주 잭팟 공시 해부 — 연간 목표 조기 달성의 실체
제가 금융감독원 전자공시시스템(DART) 공시를 확인하자마자 주목한 포인트는 오세아니아 선주향 고부가가치 선박 대량 계약입니다.
- 공시 세부 팩트: 오세아니아 지역 선주로부터 1조 4,078억 원 규모의 LNG운반선 4척을 포함해, 총 1조 6,476억 원(선박 6척) 공급계약을 체결했습니다. 최근 매출액 대비 13.2%에 달하는 대규모 물량이며 계약기간은 2029년 9월 28일까지입니다.
- 누적 수주 117억 달러 돌파: 이번 계약으로 삼성중공업의 올해 누적 수주는 총 44척, 117억 달러(한화 약 15조 7,400억 원)에 달합니다. 2026년 연간 수주 목표를 이미 조기에 초과 달성하며 이미 3.5년 치 이상의 일감을 완벽하게 채워 넣었습니다.
- 가스텍 2026(Gastech 2026) 기술 인증 쾌거: 같은 날 삼성중공업은 세계 최대 가스 에너지 박람회 '가스텍 2026'에서 독자 액화시스템인 'SENSE'에 대한 글로벌 선급 인증을 획득하며 미국 및 글로벌 오일 메이저들과의 협력을 전격 확대했습니다.
제 분석 코멘트: 단순히 배를 많이 수주한 것이 아닙니다. 척당 선가가 과거 대비 20~30% 이상 뛴 사상 최고 수준의 고선가 물량만 골라 담는 '선별 수주 전략'이 완벽하게 적중하고 있습니다.
③ 호재와 악재의 심층 비교 — FLNG 독점·선가 상승 vs 노사 임단협·원가 압박
투자자라면 환호 뒤에 숨겨진 조선업 특유의 비용 구조와 리스크도 꼼꼼히 계산기에 넣어봐야 합니다.
[핵심 호재 요인]
- 바다 위 LNG 공장 'FLNG' 글로벌 독점 체제: 삼성중공업은 전 세계에서 가동 중인 대형 FLNG의 대부분을 건조한 독보적 1위입니다. FLNG는 기당 수주 금액이 2조~4조 원에 달하는 초고마진 해양플랜트이며, 연말까지 추가 2기 수주가 유력하여 마진율을 비약적으로 끌어올리고 있습니다.
- 실적 턴어라운드의 가속화: 2026년 2분기 매출 3조 2,307억 원, 영업이익 3,250억 원을 기록하며 전년 동기 대비 영업이익이 2배 이상 폭증했습니다. 3분기 누적 영업현금흐름만 1조 5,000억 원이 순유입되며 과거의 부실을 완전히 털어냈습니다.
- 클락슨 신조선가지수 최고치 훈풍: 글로벌 환경 규제 강화(EEXI/CII)로 인해 노후 선박 교체 수요가 지속되고 있어 선가가 꺾이지 않고 우상향하고 있습니다.
[ 악재 및 리스크]
- 노사 임단협 난항 및 파업 리스크: 호실적 속에서도 노동자협의회와의 임금 협상이 난항을 겪고 있어, 파업 발생 시 도크 가동률 저하 및 납기 지연 배상금(LD) 리스크가 발생할 수 있습니다.
- 숙련공 인력난 및 외주 임금 상승: 조선소 현장의 인건비 상승과 후판(철판) 가격 협상 추이에 따라 건조 원가가 예상보다 늘어날 수 있는 점은 마진의 하방 압력 요인입니다.
- 무거운 주식 수(8억 8천만 주): 과거 수차례의 유상증자로 발행주식수가 크게 늘어나 있어, 시총 20조 원 안착을 위해서는 지속적인 분기 3,000억 원대 영업이익 체력이 증명되어야 합니다.
리스크 요약: "일감과 선가는 역대 최고 수준이지만, 조선소 현장의 인건비 상승 압박과 노사 협상 추이는 단기 주가 변동성을 유발할 수 있는 모니터링 요소입니다."
④ 내일(9월 15일) 주가 예측 밴드 및 실전 매매 전략
제가 실전 트레이딩 관점에서 계산해 본 내일(9월 15일 화요일)의 정밀 예상 주가 시나리오입니다.
- 1. 내일(9월 15일) 예상 시초가 출발 밴드:
오늘 1.6조 수주 잭팟 호재와 하락장 속 역주행 마감 에너지가 결합되어, 내일 아침 시초가는 오늘 종가(22,100원) 대비 +1.0% ~ +2.7% 갭상승한 22,300원 ~ 22,700원 선에서 출발할 가능성이 매우 높습니다. - 2. 내일 일중 예상 가격 범위:
내일 장중 예상 최고가는 23,000원 ~ 23,500원(라운드 피겨 23,000원 안착 시도), 장중 예상 최저가는 21,700원 ~ 22,000원(오늘 종가선 지지력 테스트) 수준으로 예측됩니다. 내일 종가는 22,500원 ~ 23,000원 선에서 안착할 것으로 전망합니다. - 3. 실전 매매 타점:
• 신규 진입자: 장 초반 시초가 갭상승 후 22,000원 부근까지 숨고르기 눌림목이 나올 때 분할 매수로 진입하는 것이 가장 정석입니다.
• 기존 보유자: 23,000원 돌파 시 단기 매물 소화 과정을 거칠 수 있으므로, 단기 트레이더라면 23,000원 초반에서 일부 비중을 익절하고 잔여 물량은 증권가 목표가인 32,000원까지 긴 호흡으로 끌고 가는 전략을 권장합니다.
조선주는 3년 치 일감을 깔고 앉아 있는 '실적 턴어라운드'의 정석입니다. 단기 지수 변동성에 흔들리지 마시고 수주 잔고의 질적 개선과 FLNG 독점 가치를 믿고 분할 대응하시기 바랍니다.
'주식공시' 카테고리의 다른 글
| "코스피 2% 급락장에 나 홀로 30% 상한가? 광전자 오늘 폭등 뒤에 숨은 실체" (0) | 2026.09.14 |
|---|---|
| "오늘 장 끝나고 터진 1.5조 원 베팅… 포스코인터내셔널, 왜 미국 셰일가스를 삼켰을까?" (0) | 2026.09.14 |
| 32만 주 소각 + 707만 주 무상증자! 코나아이(052400) 9월 14일 DART 공시 총정리 (0) | 2026.09.14 |
| "3년 8개월 버티던 소송 돌연 취하… 삼부토건, 왜 스스로 2개월 영업정지를 맞았을까?" (0) | 2026.09.13 |
| "은행 예금보다 낫다?" 배당수익률 4.5% 찍힌 대상, 지금 주워 담아야 하는 3가지 근거 (0) | 2026.09.13 |