티스토리 뷰
안녕하세요, 글로벌 핀테크 결제 솔루션 및 지역화폐 플랫폼 선도 기업인 코나아이(052400)가 2026년 9월 14일 오전, 시장을 뒤흔드는 초대형 주주환원 공시를 전격 발표했습니다. 122억 원 규모의 자사주 소각과 보통주 1주당 0.5주(50%) 무상증자를 동시에 결정하며 주주가치 극대화에 나선 코나아이의 펀더멘털과 실전 투자 전략을 심층 분석해 드립니다.
※ 이 글은 공시 및 시장 데이터에 기반하여 작성된 재무 분석 리포트이며, 특정 종목에 대한 매수·매도 추천이 아닙니다. 무상증자 권리락 전후의 단기 변동성과 시장 수급을 면밀히 감안하시고 투자 결정을 내리시기 바랍니다.
① 9월 14일 DART 공시 팩트 — 122억 자사주 소각 & 50% 무상증자 동시 단행
| 구분 | 자기주식 소각 결정 | 보통주 무상증자 결정 |
|---|---|---|
| 공시 일시 | 2026년 9월 14일 10:25 | 2026년 9월 14일 10:26 |
| 규모 | 보통주 320,000주 (약 122억 2,528만 원) | 신주 7,079,265주 (발행주식의 50%) |
| 소각/배정 방식 | 기취득 자기주식 소각 (주당 가치 직접 상승) | 보통주 1주당 0.5주 배정 |
| 핵심 일정 | 이사회 결의일: 2026년 9월 14일 | 신주배정기준일: 2026년 10월 30일 |
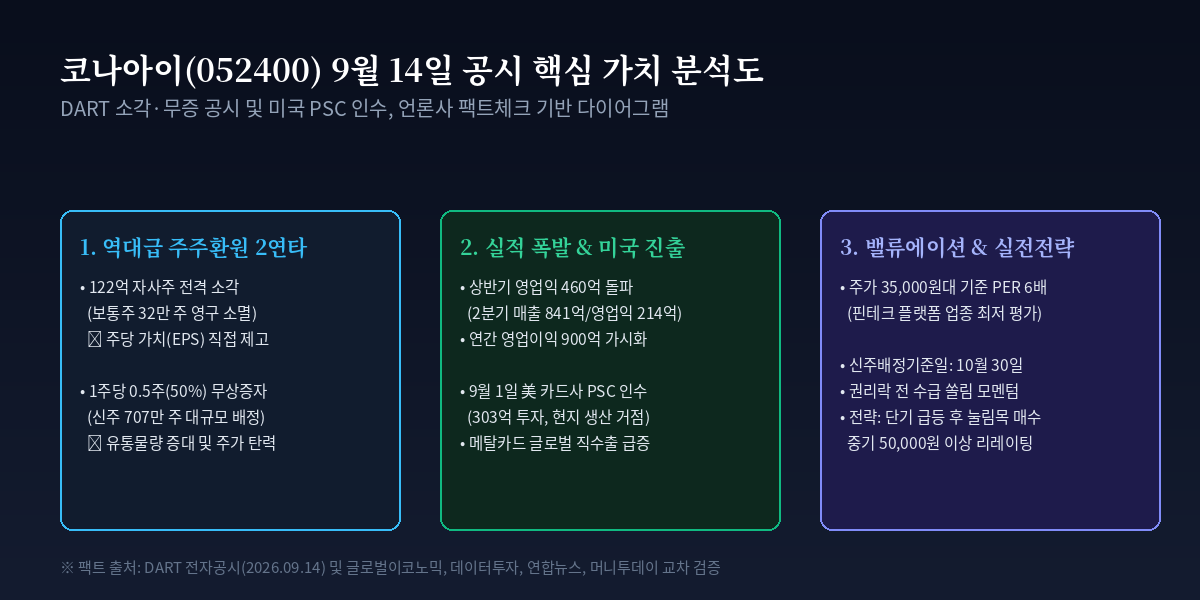
코나아이는 금융감독원 전자공시시스템(DART)을 통해 약 122억 원에 달하는 기취득 자사주 32만 주를 영구 소각함과 동시에, 기존 주주들에게 주당 0.5주를 무상으로 나누어주는 50% 무상증자를 전격 공시했습니다. 글로벌이코노믹 보도와 데이터투자 공시 분석에 나타나듯, 주주가치 훼손 없는 실질적 유통물량 확대와 자사주 소각을 한날한시에 발표한 보기 드문 주주친화 행보입니다.
왜 주목해야 하나: 자사주 소각은 유통 주식 수를 영구히 줄여 주당순이익(EPS)과 주당순자산(BPS)을 끌어올리는 가장 강력한 주주환원책이며, 1주당 0.5주의 무상증자는 주식 유동성을 풍부하게 만들어 거래 활성화를 이끌어냅니다. 두 정책의 동시 단행은 경영진이 현재 주가를 극도로 저평가되어 있다고 판단하고 있음을 명백히 보여줍니다.
② 질적 펀더멘털의 실체 — 상반기 영업익 460억 돌파와 미국 카드사 PSC 인수
이번 주주환원이 일회성 쇼가 아닌 이유는 회사의 기초체력(실적)이 역사상 최고 수준을 기록하고 있기 때문입니다.
- 상반기 영업이익 460억 원의 폭발적 성장: 코나아이는 2026년 1분기 영업이익 246억 원에 이어, 2분기에도 매출 841억 원, 영업이익 214억 원이라는 어닝 서프라이즈를 달성했습니다. 상반기에만 누적 영업이익 460억 원을 돌파하며 연간 영업이익 900억 원대 진입이 유력시되고 있습니다.
- 프리미엄 메탈카드 수출 호조: 단순 플라스틱 카드를 넘어 글로벌 VIP 고객을 타깃으로 한 메탈카드 수출이 폭발적으로 증가하며 원가율을 낮추고 고수익성을 견인하고 있습니다.
- 미국 카드 제조사 PSC 전격 인수: 이데일리 보도에 따르면, 회사는 9월 1일 미국 현지 카드 제조·발급 전문기업인 '프로텍시큐어카드(PSC)'를 303억 원에 인수했습니다. 이를 통해 세계 최대 결제 시장인 북미에 첫 현지 생산 거점을 마련하며 해외 매출 비중 확대를 본격화했습니다.
③ 입체 분석 — 강력한 주주환원(호재) vs 정책 변동성·단기 과열(악재)
노련한 투자자의 시각에서 명과 암을 균형 있게 짚어봅니다.
- 상승 모멘텀 (호재 요인): 122억 자사주 소각에 따른 EPS 상승 효과, 50% 무상증자 권리락 전 수급 쏠림 현상, 연간 900억 영업이익 기대감, 미국 PSC 인수 시너지, 핀테크 업종 최저 밸류에이션.
- 경계 리스크 (악재 요인): 국내 매출의 한 축인 지자체 지역화폐 예산 정책의 정치적 불확실성, 무상증자 발표 당일 주가 급등에 따른 단기 차익실현 매물 출회, 미국 자회사 인수에 따른 단기 통합 비용 발생 가능성.
④ 밸류에이션 및 실전 투자 전략 — PER 6배 저평가 탈출과 권리락 대응법
현재 코나아이의 주가(35,000원~39,000원대)는 2026년 예상 주당순이익(EPS) 대비 PER 6~7배 수준에 불과합니다. 통상 핀테크 및 플랫폼 기업들이 PER 15~20배 이상을 부여받는 점을 고려하면 극심한 저평가 상태입니다.
- 1. 권리락 전 선취매 및 분할 매수: 10월 30일 신주배정기준일까지 약 한 달 반의 시간이 남아 있습니다. 공시 당일 갭상승 후 장중 숨고르기 눌림목(35,000원~37,000원 부근)이 발생할 때 분할 매수로 진입하는 전략이 유효합니다.
- 2. 권리락 착시 효과 활용: 무상증자 권리락이 발생하면 주가가 인위적으로 낮아지면서(착시 효과) 유동성 매수세가 강하게 유입되는 패턴이 빈번합니다. 권리락 전후 시세 분출 시 1차 익절 타점을 잡는 단기 트레이딩이 가능합니다.
- 3. 중장기 목표가 리레이팅: 연간 900억 원의 영업이익 체력과 미국 현지 공장 본격 가동 효과를 반영할 경우, PER 10배만 적용해도 주당 50,000원 이상의 밸류에이션 복원이 충분히 가능할 것으로 판단됩니다.
'주식공시' 카테고리의 다른 글
| "오늘 장 끝나고 터진 1.5조 원 베팅… 포스코인터내셔널, 왜 미국 셰일가스를 삼켰을까?" (0) | 2026.09.14 |
|---|---|
| "3년 8개월 버티던 소송 돌연 취하… 삼부토건, 왜 스스로 2개월 영업정지를 맞았을까?" (0) | 2026.09.13 |
| "은행 예금보다 낫다?" 배당수익률 4.5% 찍힌 대상, 지금 주워 담아야 하는 3가지 근거 (0) | 2026.09.13 |
| 애플에 목매던 LG이노텍, 9월 반도체 전시회에서 몰래 공개한 '괴물 기판'의 정체 (0) | 2026.09.12 |
| "적자 바이오라더니? 신테카바이오, 하루 만에 연 매출 15%짜리 AI 수주 터졌다" (0) | 2026.09.12 |